おはCOT❣️ 柚の子です。
暗号資産の税金、「20%になった」という話と「まだ総合課税のまま」という話が両方流れてきて、どっちなの?と思ったことはありませんか?
答えは、どちらも一部だけ正しいです。20%の申告分離課税は2026年3月に法律で決まりました。
ただ、始まるのは前提になる別の法律が施行された年の翌年からで、その施行日がまだ決まっていません。なので、いまの年の分は、これまでと同じ扱いで計算することになります。
いまの扱い:原則は「雑所得」
国税庁のFAQによると、暗号資産の取引で出た利益は所得税の対象で、原則として雑所得(その他雑所得)に区分されます。雑所得は、給与などほかの所得と合わせて税額を計算する総合課税の対象です。
例外もあって、その年の暗号資産取引の収入金額が300万円を超える場合は、帳簿書類の保存があれば原則として事業所得、保存が無ければ原則として業務に係る雑所得に区分されるとのこと。帳簿があっても、営利性が認められない場合などは個別に判断すると書かれています。
もう一つ大事なのが損失の扱いです。雑所得で出た損失は、給与所得など他の所得から差し引くことができません。FAQは、他の所得と通算できる損失は不動産所得・事業所得・山林所得・譲渡所得に限られると説明しています。
「売ったとき」以外にも課税のタイミングがある
日本円に換えたときだけが対象、と思いがちですが、FAQには次のような場面も載っています。
- 暗号資産で商品を買ったとき(保有する暗号資産を譲渡したことになる)
- 暗号資産どうしを交換したとき
- マイニング、ステーキング、レンディングなどで暗号資産を受け取ったとき(受け取った時点の時価が収入になる)
- 暗号資産の証拠金取引(申告分離課税の対象外で、総合課税)
計算のもとになる取得価額は、総平均法か移動平均法で出します。評価方法の届出をしていなければ総平均法です。
国内の暗号資産交換業者を使っていれば「年間取引報告書」が交付されるので、国税庁の「暗号資産の計算書」に入れると計算しやすいそうです(取引の記録は、とにかく残しておくのが近道みたいですね)。
相続や贈与で受け取った暗号資産には相続税・贈与税がかかること、財産債務調書を出す人は12月31日時点の暗号資産を記載することも、同じFAQに書かれています。
法律で決まったこと:特定暗号資産は20%の申告分離課税
2026年3月31日に「所得税法等の一部を改正する法律」(令和8年法律第12号)が公布されました。国税庁のあらましによると、主な中身は次のとおりです。
- 対象は「特定暗号資産」(金融商品取引業者登録簿に登録されている一定の暗号資産など)
- 暗号資産取引業者への売委託、または暗号資産取引業者に対する譲渡が対象
- 税率は20%(所得税15%、個人住民税5%)の申告分離課税
- 控除しきれない損失は、一定の要件の下で翌年以後3年間の繰越控除ができる
つまり、どの暗号資産でも、どこで売っても20%になるわけではありません。銘柄と取引の相手の両方に条件がついています。
暗号資産の譲渡による所得の区分も、同じ改正で変わります。国税庁のあらましによると、営利を目的として継続的に行う譲渡を除き、暗号資産の譲渡による所得は総合課税の「譲渡所得」として計算し、その損失は他の総合課税の所得と通算しないことになりました(始まる時期は分離課税と同じです)。
自分の取引がどちらに入るかは、ここがいちばん迷うところだと思います(名前が似ているので、読み比べるだけで目が回ります)。
まだ決まっていないこと:いつから始まるか
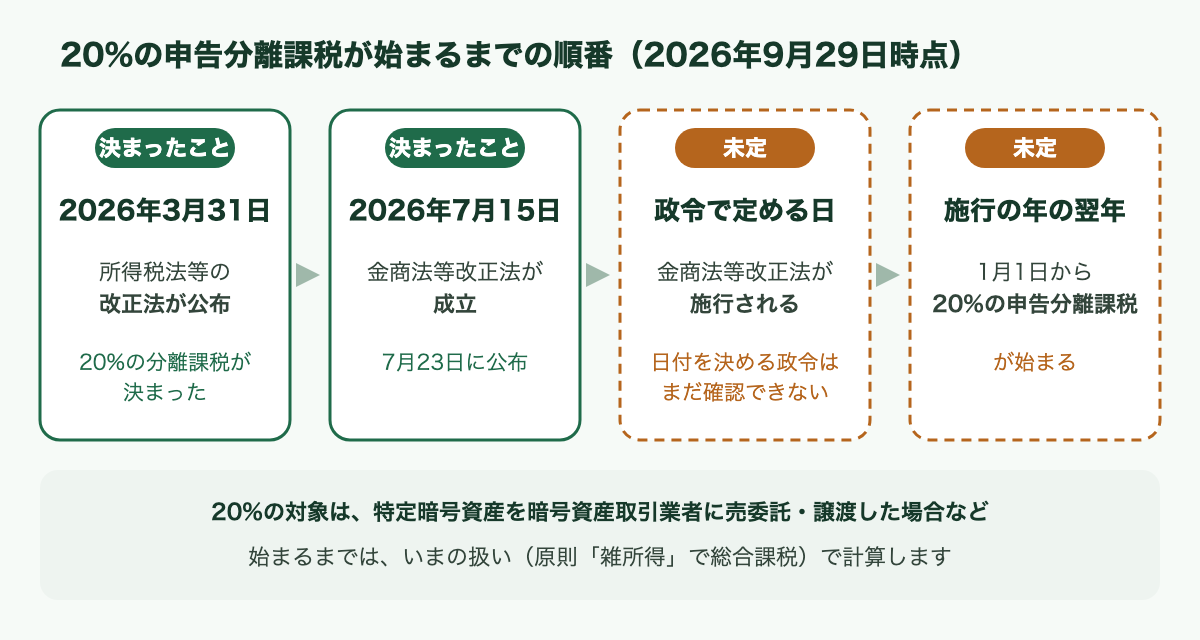
国税庁のあらましは、適用開始を「金融商品取引法及び資金決済に関する法律の一部を改正する法律」の施行の日の属する年の翌年1月1日としています。その法律は2026年7月15日に国会で成立し、7月23日に令和8年法律第64号として公布されました。
ただ、暗号資産の規制を移す中心の部分は「公布の日から起算して一年を超えない範囲内において政令で定める日」に施行されることになっていて、その日を決める政令は、2026年9月29日時点で金融庁の公表資料では確認できませんでした。
施行の年が決まれば適用開始の年も決まる、という順番なんですね。図にすると、こうなります。
検討中の話としては、金融庁が2026年8月にまとめた令和9年度の税制改正要望に、信託型ステーブルコイン(特定信託受益権)に関する措置が入っています。これは要望の段階で、決まった制度ではありません。
この記事について
この記事は、国税庁の暗号資産FAQ、国税庁の令和8年度改正のあらまし、金融庁の国会提出法案のページと税制改正要望、e-Gov法令検索の改正履歴をもとにまとめました。
20%の申告分離課税が始まる年は、改正法の施行日を定める政令が出てから確定します。申告の前には国税庁の最新のFAQとお知らせを確認してください。
税金の扱いは取引の内容や所得の状況で変わります。個別の判断は、税理士または所轄の税務署に相談してください。この記事は制度を理解するためのもので、暗号資産の売買を勧めるものではありません。
それでは、また次のCOTで❣️